

Introduction
在 2026 年的新加坡房地产投资市场中,产权办公室(strata office)正成为越来越多投资者的关注焦点。CBD 甲级办公楼租金在 2026 年第一季度环比增长 1.4%,核心区空置率降至 4.1%,加上商业物业免缴额外买方印花税(ABSD)这一结构性优势,写字楼投资的吸引力在利率仍处高位的环境下显得尤为突出。然而,强劲的基本面并不意味着无风险–租户流动性、借贷成本波动和退出时机等挑战,要求每一位投资者在决策前做好深度的回报率与风险分析。
本文聚焦于在新加坡以分层产权形式持有的写字楼单位(strata office),涵盖 CBD 核心区及城市边缘板块的投资分析,而非 HDB 店铺、住宅公寓、零售商场或房地产投资信托(REITs)。目标读者是已具备一定房地产投资经验、正在评估从住宅转向办公楼投资的新加坡本地中小企业主、高净值人士,以及考虑跨境配置的外国买家。
核心回答: 2026 年新加坡 CBD 产权办公室的毛收益率大致处于 2.5%–5.5% 区间,扣除运营成本后净收益率约 2.0%–4.0%;合理运用杠杆可放大股本内部收益率(IRR),但利率风险、空置风险和流动性风险也同步放大。
阅读本文,您将获得以下关键收获:
-
如何基于 2026 年市场的数据,估算产权办公室的真实毛回报与净回报
-
ABSD 豁免、BSD 与 GST 对写字楼投资的实际成本影响
-
商业贷款结构与住宅贷款的核心差异,以及杠杆对回报的双刃剑效应
-
租赁、利率、退出和政策变化四大风险类别的识别与缓解策略
-
AESTHETIC HAVENS 如何协助投资者进行选盘评估、租金比较与退出规划
Understanding Singapore Strata Office Investment Basics
产权办公室(strata office)是指在新加坡以分层产权形式出售或持有的办公楼单位–买家拥有某一楼层或部分楼层的私有面积以及公共区域的按比例权益,而非整栋写字楼。这类资产的产权形式主要分为永久产权(Freehold / 999 年)和租赁产权(99 年 Leasehold),均限于商业用途,不可改作住宅。在 2026 年,产权办公室主要集中在 Raffles Place、Marina Bay、Shenton Way、Bugis、Tanjong Pagar 等 CBD 核心区域,以及 Paya Lebar、one-north 等城市边缘板块,单位面积从数百至数千平方呎不等,售价区间约为每平方呎 1,700 至 4,600 新元。
What Exactly Is a Strata Office in Singapore?
产权办公室与整栋办公楼投资的核心区别在于产权登记方式:每个单位拥有独立的分层产权证书(strata title),同时按份额共享大楼公共区域(电梯大堂、走廊、停车场等)的权益,管理费由 MCST(管理委员会)统一征收。这种结构使投资者能以远低于整栋大楼的资本门槛进入核心区办公空间市场。
在用途上,产权办公室必须符合 URA 的区划规定(Commercial、Business Park、White 等类别),严格限于办公及商业用途。常见的租户群体包括律师事务所、会计师事务所等专业服务机构、金融服务与家族办公室、人工智能与科技初创企业、医疗及辅助医疗服务提供者,以及联合办公(co-working)运营商。
从投资论点来看,产权办公室的优势在于较低的入场门槛和核心区位置的稀缺性溢价,但与 REITs 或整栋大楼相比,投资者需要承担更多租赁管理的直接责任。租户的质量直接影响租金收入的稳定性和续租率–这一点是投资者的关键考量。
Tenure Structures: Freehold vs 999-year vs 99-year Leasehold Offices
永久产权(Freehold)意味着所有权没有时间限制,999 年产权在实务中也被视为近永久产权。这类物业因产权稳定,被买家普遍视为资本保值的核心资产,估值折扣率低。相比之下,99 年租赁产权的物业随时间推移会面临”租约衰减”(lease decay)效应–尤其当剩余年限低于 40–50 年时,银行可贷年限缩短,潜在买家的投资组合中会更加谨慎,价格压力显著增大。租赁产权物业在融资和流动性方面可能面临更大挑战。
根据 Knight Frank 的统计,2026 年上半年 Freehold 产权办公室的平均成交价从 2025 年下半年的约 2,238 新元/平方呎跃升至约 2,999 新元/平方呎,涨幅约 34%;而 Leasehold 单位价格同比增长不足 2%。这一数据清晰反映了市场对永久产权稀缺性和资本保值属性的强劲偏好。永久产权物业通常具有更高的转售价值,而租赁产权物业可能因较低的资本成本而提供更高的收益率。
理解产权结构是比较 2026 年实际租金收益率和风险调整后回报的基础–接下来我们将进入具体的回报率分析。
2026 年 Rental Yield Landscape for Singapore Office Investments
在明确了产权类型与地段基础后,投资者需要将定性判断转化为可量化的回报指标。本节聚焦于租金驱动的回报:毛收益率、净收益率、杠杆后股本回报,以及免 ABSD 这一优势如何提升办公楼投资相对于住宅的有效回报率。房地产投资回报率的计算应涵盖净租金收入和资本增值两个维度。
How to Calculate Gross and Net Rental Yield in 2026
毛收益率的基本公式为:年租金收入 ÷ 购买价格。
以 2026 年 Raffles Place 区域为例:一间面积 1,000 平方呎的办公室,月租金约 12 新元/平方呎,月租金收入为 12,000 新元,年租金为 144,000 新元。若购价为每平方呎 3,000 新元,总价 300 万新元,则毛收益率为 144,000 ÷ 3,000,000 = 4.8%。2026 年新加坡办公楼的预期毛收益率通常在 3% 至 8% 之间。
净收益率则需要扣除以下关键成本:
-
物业税:商用物业税率高于住宅,按年价值(Annual Value)分阶计算
-
MCST 管理费:涵盖公共区域维护、电梯、保安、清洁等
-
保险费用:建筑与设施保险
-
维护与翻新支出:空调系统、机电设施、外墙维护等
-
代理佣金:租户进场、续租或转租时的中介费
-
空置期损失:租约到期至新租户进场之间的收入中断–空置拖延对收益率回收的影响不容忽视
-
租户装修贡献:商业租户往往要求定制化装修,部分成本由业主承担
经上述扣减,一个标称毛收益率 4.0%–4.5% 的核心 CBD 写字楼单位,净收益率通常压缩至约 2.8%–3.5%。
Typical Yield Ranges by Location and Tenure (2026 Snapshot)
在 2026 年,不同地段与等级的办公空间收益率表现差异显著。CBD 甲级写字楼(如 Raffles Place / Marina Bay 板块)的租金水平最高,Prime CBD Grade A 租金已呈现稳健的季度增长,约在每平方呎 12.45 至 12.75 新元之间;核心 CBD 甲级空置率仅约 2.6%–2.7%,意味着供给极为紧张。由于优质办公空间新增供应有限、而头部租户需求仍偏高,2026 年核心区租金上涨的主要驱动并不只是周期反弹。得益于人工智能和科技行业的持续需求,CBD 甲级办公楼租金在 2026 年第三季度同比增长 6.1%。然而,由于售价也处于高位(2,500–4,600 新元/平方呎),毛收益率反而被压缩至约 3.0%–4.5%。
城市边缘区域的表现则有所不同。Tanjong Pagar / Anson 区 的办公楼租金约 9.34–9.63 新元/平方呎/月,售价约 1,700–3,600 新元/平方呎,毛收益率可达 4.0%–5.0%。Paya Lebar 等非核心区域的售价约 2,200–2,600 新元/平方呎,租金较低但资本门槛也更易接受。
Freehold 与 Leasehold 的收益率对比同样值得关注:永久产权单位因售价溢价,毛收益率偏低(约 2.5%–4.5%);而 99 年 Leasehold 尤其是剩余年限较短的单位,买家通常要求更高收益率(约 4.5%–7%)以补偿产权衰减风险。
谨慎投资者的参考: 2026 年 CBD 核心区产权办公室的”正常”净收益率预期约为 2.8%–4.0%,超过 4.5% 的净回报应视为较激进的假设,需仔细审视租金可持续性与空置风险。核心区域 2026 年的租金增长预计将达到 6%–9%。
Leveraged Returns: How Office Loans Amplify 2026 ROI
商业物业贷款的结构与住宅贷款存在重要差异。银行对非住宅办公楼的贷款成数(LTV)通常在 50%–80% 之间,但实际批出额度常偏向 60%–75%,取决于买家身份、租赁状况和物业估值。贷款年限通常为 20–25 年(而非住宅的最长 30 年)。在 2026 年,3 个月复合 SORA 从 1.18% 降至 1.07%,加上银行利差后商业贷款利率约在 2.5%–3.0% 或以上。2026 年利率预计仍将维持在较高水平。
适度的杠杆可以显著放大股本回报:假设投资者以 30% 自有资金、70% 贷款购入一间净回报率 3.5% 的办公室,在借贷成本约 2.8%、租金稳定的情景下,股本现金回报率可提升至 5%–6% 以上。但杠杆同样是双刃剑–利率上行 100 个基点或空置期延长 6 个月,都可能将正现金流转为负。高利率增加了房地产投资的借贷成本。内部收益率(IRR)的计算应包含所有股本投入和现金流。
在购入前,投资者应建立简单的电子表格模型,至少涵盖以下变量:
-
贷款金额与 LTV 比例
-
利率假设(含上行压力测试)
-
还贷年限与摊销方式
-
年租金收入与预期增长率
-
空置率假设(每个租约周期 1–2 个月)
-
MCST 管理费、物业税、保险等运营成本
理解了收益率结构后,投资者还必须衡量税务、法规和持有架构对真实回报的影响–这正是许多住宅投资者转向办公楼时容易忽视的关键环节。
Tax, Regulatory and Structural Advantages: No ABSD but Not “Risk-Free”
2025 年至 2026 年,许多投资者转向产权办公室的核心驱动力是规避住宅 ABSD 的高额税负。但仅关注 ABSD 豁免而忽视其他税务和合规成本,会严重扭曲对真实回报的判断。
ABSD, BSD and GST: Complete 2026 Cost Picture
在新加坡,商业物业(包括产权办公室)的购买在 2026 年免缴额外买方印花税(ABSD),无论买家的国籍、居民身份或已持有的住宅数量。这对于已拥有多套住宅的投资者或外国买家而言,是一项实质性的成本优势–住宅 ABSD 税率可高达 30% 或更多。
然而,买家印花税(BSD) 仍然适用于商业交易。BSD 按交易价格或市场估值(取较高者)累进计算,商业物业的税率阶梯最高可达 5%。以一笔 300 万新元的办公室购买为例,BSD 约为 10 万至 12 万新元左右。
商品与服务税(GST) 是另一个不可忽视的成本。若卖方为 GST 注册业者,则售价需加征目前 9% 的 GST。如果买家本身也是 GST 注册业者且用于应税业务,可申请进项税抵扣;否则,这笔 GST 成本将直接计入购置成本,且通常无法纳入银行贷款额度。
总结–ABSD 优势真实存在,但以下三项税务成本不容忽视:
-
BSD 累进税最高达交易价格的 5%
-
GST 9% 可能增加约一成的现金支出(视卖方注册状态)
-
商用物业税率高于住宅,持续影响每年的净回报
Business-Use Classification, Zoning and Compliance
投资者在签约前必须核实 URA 区划(Commercial、Business Park、White 等)和批准用途。某些行业(如医疗诊所、金融服务、教育培训)在特定区域经营可能需要额外的许可证。
物业的物理条件同样影响租赁前景和资本支出规划:楼板承重能力、电力负荷、消防安全(SCDF 规范)、停车位配比、通风系统效率等,都是租户选址时的关键考量。老旧的办公楼如果未能达到现代绿色建筑认证或节能标准,可能在租金和估值上面临”棕色折扣”。可持续建筑可能会获得更好的收益率,因为企业租户的需求正日益与 ESG 实践保持一致。
与住宅房东相比,办公楼业主面临的合规环境更为复杂–例如租户无需适用 TDSR 限制,但特定行业(如持牌金融机构)的入驻可能需要满足额外监管要求。
Ownership Structures: Personal Name vs Company SPV
常见的持有结构包括个人名义、家族信托和本地注册公司/特殊目的实体(SPV)。每种结构在融资、税务和退出灵活性方面各有取舍:
-
个人持有:手续最简,但利息和运营支出的税务扣减空间有限
-
公司/SPV 持有:利息费用和运营支出可从公司应税收入中扣除,资产折旧处理更灵活,但需承担公司税率(17%)、年度审计义务和合规成本
-
信托持有:适合传承规划和资产隔离,但设立与管理成本较高
在做出结构选择前,投资者应与税务顾问讨论以下事项:
-
公司税 vs 个人税的实际差异
-
利息及运营成本的可抵扣性
-
未来转让或退出时的印花税影响
-
遗产与继承规划需求
厘清了持有架构和税务框架后,我们可以进入更高阶的投资评估:如何对一笔具体的 2026 年交易进行定价、现金流建模和情景分析。
Advanced Evaluation: Pricing, Cash Flow and Scenario Analysis for 2026 Deals
2026 年的办公楼投资需要情景驱动的思维方式:基准情景(base case)、下行情景(recession / 空置率飙升)和上行情景(租金增长超预期 / 成功资产提升)。新加坡的办公物业投资需要评估市场动态以确定投资回报。
Step-by-Step Process to Underwrite a Strata Office Purchase
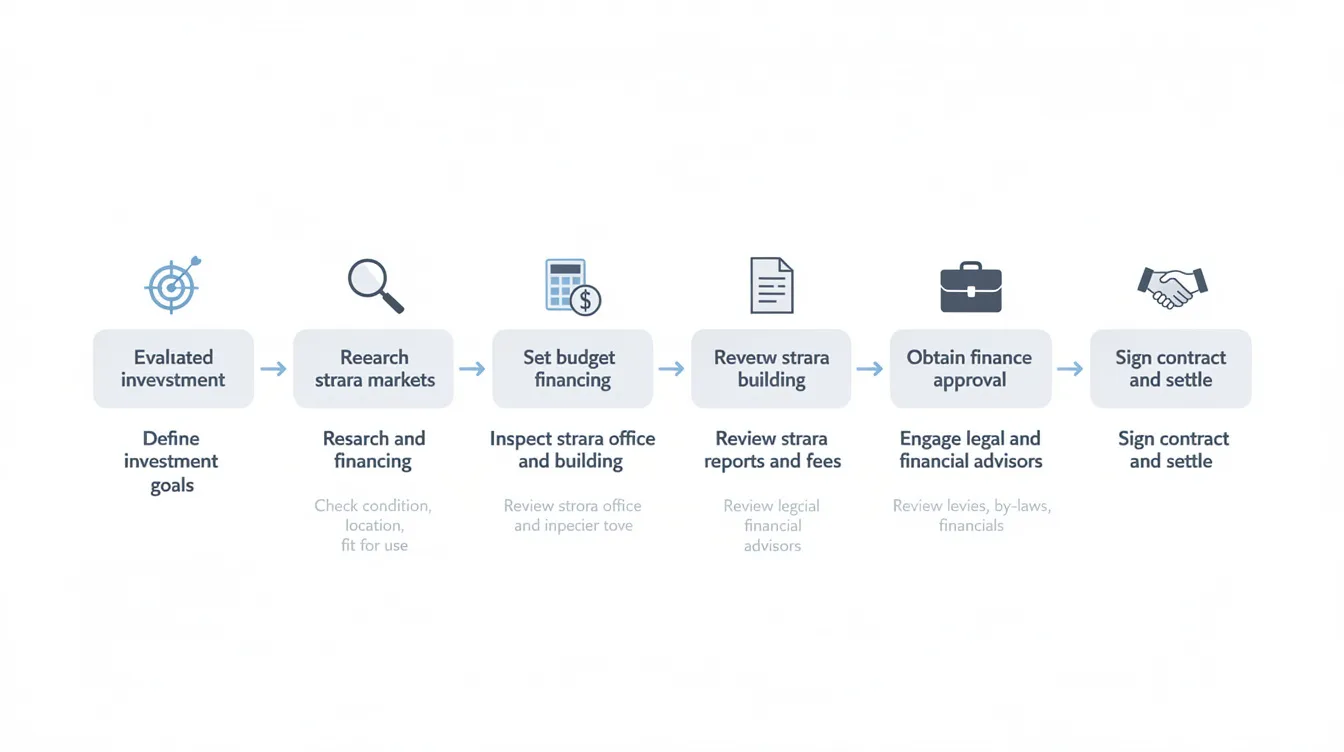
以下是评估一笔产权办公室交易的系统化流程:
-
明确投资目标:以租金收入为主、资本增值为主,还是兼顾自用灵活性?
-
筛选微观区位:根据租户需求模式选择 CBD 核心、边缘 CBD 或城市边缘商务节点
-
采集数据:收集近期产权办公室成交价(每平方呎)及 2025–2026 年市场租金,并结合 URA、JTC 及主要代理机构的数据交叉核对
-
构建 5–10 年现金流模型:包含租金假设、空置率、MCST 管理费、物业税、保险、利息及本金偿还
-
压力测试:模拟租金下跌 10%–20%、续租时空置 6–12 个月、利率上升 100–150 个基点、或被迫折价出售等情景
-
决策:基于目标 IRR / 股本倍数阈值做出买入/放弃判断
Comparing Strata Office vs Residential Investment in 2026
对于正在考虑从住宅转向办公楼投资的买家,以下对比提供了快速参考:
这张表尤其适合正从住宅购房思路转向商业物业配置的买家,用来快速校准收益、融资与持有风险的差异。
|
比较项目 |
产权办公室(Strata Office) |
私人住宅(Condo) |
|---|---|---|
|
ABSD 影响 |
免 ABSD,无论国籍与持有住宅数量 |
须缴 ABSD,多套或外国买家税率极高 |
|
典型净收益率 |
约 2.8%–4.0%(CBD),非核心区可达 4.5%+ |
约 1.8%–3.0%,CCR 区略高 |
|
空置风险 |
租户为企业客户,空置成本较高,装修要求高 |
住宅需求较稳定,空置风险相对较低 |
|
融资 LTV / 年限 |
LTV 约 50%–80%,年限 20–25 年,利率较高 |
LTV 可达 75%,年限最长 30 年,利率较低 |
|
管理复杂度 |
租户流动、装修协调、合规要求更复杂 |
管理相对简单,法规成熟 |
尽管免 ABSD 是显著优势,但办公楼的空置和租赁风险是许多住宅投资者容易低估的。偏好产权办公室的投资者通常具备较高的风险承受力和较大的资本规模,追求更高的现金流回报;而偏好住宅的投资者则更看重稳定性、流动性和较低的管理成本。
Modelling Exit Strategy and Capital Value Risk
退出策略应在购入时就纳入规划,而非持有数年后才考虑。从历史表现看,办公楼的资本周期波动通常大于大众住宅市场–在经济下行或供给高峰期,CBD 区域的写字楼价格可能首当其冲下行。
对于 99 年 Leasehold 物业,当剩余年限低于 60/50 年时,银行可贷年限将显著缩短,买家池随之收窄。建议投资者在估值模型中对剩余年限低于 50 年的单位施加至少 10%–20% 的折扣率。永久产权物业则允许更大的使用灵活性和长期持有空间。
投资者应预先规划多条退出路径:
-
转售给另一位投资者:带租出售通常更受欢迎
-
出售给自用业主:空置单位可吸引自用买家,但需确保装修状态良好
-
集体出售(en bloc):在极少数情况下适用,但需视大楼整体产权分布而定
做好退出规划后,还需面对持有期内的各类实操风险–这些风险直接影响现金流和最终的回报表现。
Key 2026 Risks for Singapore Office Owners and How to Mitigate Them
以下是 2026 年宏观环境下直接影响产权办公室现金流和转售前景的四大风险类别及应对策略。
Leasing and Vacancy Risk
如果宏观经济放缓、人工智能和科技行业招聘暂停,或特定板块的新增供给集中入市,空置率可能快速上升。以 2026 年第一季度的市场表现看,CBD 甲级办公楼空置率已降至 4.1%,租金在该季度的环比上涨 1.4%,且新办公楼供应在 2027 年之前十分有限,短期基本面强劲。但市场存在不确定性–租户结构若过度集中于单一行业,下行风险不可忽视。
缓解策略:
-
优先瞄准需求韧性较强的租户板块:医疗、专业服务、成熟金融机构
-
提供灵活的楼层平面和有竞争力的装修配套
-
与专业办公楼租赁代理合作,缩短空置窗口
-
保守假设每个租约周期预留 1–2 个月空置期,并在退出时留足营销期
Interest Rate and Refinancing Risk
2025 年至 2026 年,利率已从 2022–2024 年的高点有所回落–3 个月复合 SORA 在 2026 年第一季度从 1.18% 降至 1.07%–但仍高于 COVID 前水平,且存在再次波动的不确定性。
贷款到期时,若银行下调物业估值或收紧商业地产 LTV 政策,再融资条件可能同时在成本和额度两端不利。
缓解策略:
-
维持健康的利息覆盖倍数(至少 1.5 倍以上)
-
避免使用最大 LTV,留出 10%–15% 的估值缓冲
-
选择稍短的贷款期限并提前商定再融资选项
-
在现金流模型中测试利率上行 100–150 个基点的情景
Liquidity and Exit Timing Risk
产权办公室的潜在买家数量远少于大众住宅市场。价款超过 500–1,000 万新元的大型楼层单位,或剩余租约年限较短的物业,买家更为稀缺。在市场低迷期,挂牌价与成交价之间的差距(bid-ask spread)可能显著扩大,被迫折价出售可能侵蚀数年的租金收益。
实务建议:
-
将退出窗口规划在已知的租约到期前后,带租单位通常更易成交
-
保持单位良好的维护状态,确保随时处于”可交割”状态
-
避免过度定制化的装修方案,以免缩窄买家池
-
预计持有期至少 7–10 年以渡过完整的市场周期
Regulatory, Structural and Obsolescence Risk
政策变化始终是持续的风险来源:商用物业税率调整、环保/节能要求加强、特定区域的用途限制等均可能影响持有成本和租赁前景。
在建筑层面,无法满足现代化需求的老旧办公楼–楼板高度不足、电力布线陈旧、缺乏绿色建筑认证–可能面临租金和估值的”棕色折扣”。2026 年第一季度商业地产投资总额达到 1,030 亿新元,高质量办公资产的需求强劲的趋势也意味着,低质量资产将被进一步边缘化。
缓解策略:
-
优先选择有持续资本支出计划和强大 MCST 管理团队的资产
-
关注已获或正在申请绿色建筑认证的楼宇
-
在 CBD 核心区选择具备长期升级路径的物业
聪明的投资者将产权办公室视为一项需要主动运营管理的业务,而非一张被动的息票。
Conclusion and Actionable Next Steps
2026 年新加坡产权办公室投资的吸引力建立在两大支柱之上:稳定的租金水平(核心区预计 6%–9% 的租金增长)和 ABSD 豁免带来的结构性成本优势。但这一投资类别同样要求严谨的收益率分析、多情景的现金流建模和对利率、空置及退出风险的主动管控。
您的下一步行动建议:
-
明确 2026 年的投资目标–租金收入、资本增值还是经营自用的灵活性
-
筛选 2–3 个具有 3–5 年租户需求可见度的区域与产权项目
-
在做出任何承诺前,运行基准情景和压力测试现金流模型
-
在专业税务顾问的建议下决定持有架构(个人 vs SPV)
-
尽早与 AESTHETIC HAVENS 等顾问伙伴合作,获取选盘评估、租金可比数据和退出规划支持
延伸阅读方向: 工业地产作为另一类免 ABSD 的投资选择、S-REITs 与直接持有办公楼的优劣比较,以及 2026 年宏观经济与利率走势对杠杆投资者的影响。
Additional Resources and Visual Aids
本文建议配合以下图表或信息图辅助阅读:
-
净收益率对比柱状图:展示 2026 年 CBD 甲级产权办公室 vs 城市边缘办公室 vs 大众住宅的指示性净收益率区间
-
典型产权办公室平面图:呈现 1,000–2,000 平方呎单位的分隔方案,展示不同租户类型(单一企业 vs 联合办公 vs 医疗诊所)的布局可能性
-
CBD 办公楼租金趋势线图:汇总 2018–2026 年的租金走势,并可从 6 月 起延伸到 2026 年后续季度对比各分区租金变化,标注关键宏观事件(COVID、加息周期、AI 需求潮)
-
购买评估流程图:将前文所述的六步 underwriting 流程可视化
参考数据来源包括:IRAS 印花税与 GST 商业物业指引、URA / JTC 办公与商务园区租赁指数、以及 AESTHETIC HAVENS 的工业与商业物业评估工具与指南。新加坡中央私人房地产基金在投资领域筹集了 820 亿新元,反映了市场资本对优质商业资产的持续配置需求。
FAQs: 2026 Singapore Strata Office Investment
Q1:2026 年 CBD 产权办公室的目标净收益率应该是多少? 基于当前运营成本与租金条件,谨慎的投资者应将目标净收益率设定在约 2.8%–4.0%。Freehold / Grade A 高端物业因售价溢价,净回报可能在区间下端;而 Leasehold 或非核心区位物业在风险补偿下可能达到 4.5% 以上。
Q2:我已拥有多套住宅,购买产权办公室真的不用缴 ABSD? 是的。产权办公室属于商业/办公用途而非住宅物业,因此在 2026 年无需缴纳 ABSD,无论买家身份或住宅持有数量。但仍须缴纳 BSD 和可能的 GST。若买家仍在住宅购房与商业配置之间权衡,也可把房地产投资信托作为较低门槛的补充方案。
Q3:应该持有多长时间才能渡过完整的市场周期? 一般建议持有期至少 7–10 年,以渡过租赁合约的重估周期、经济波动以及租金与空置率的上下波动。短期持有面临流动性风险和交易成本侵蚀回报的问题。
Q4:租给大企业(MNC)还是中小企业(SME),风险有何不同? 大企业租户通常提供更长的租期和更强的信用背书,空置风险小,但在租金谈判中占据优势地位。中小企业租户的租期较短,在乐观看待业务增长的同时,用工扩张往往仍较谨慎,但对楼宇年龄和设施的要求较低,谈判灵活性更大。多元化租户结构有助于分散风险。
Q5:外国人可以自由购买新加坡产权办公室吗? 外国人可以购买,且不受 ABSD 限制。但融资方面,银行可能施加更低的 LTV 和更高的利率;不可使用 CPF 购买写字楼单位;如卖方为 GST 注册业者,买家须支付 GST。通过公司 / SPV 持有可能提供更大的操作灵活性。
Q6:如果我在海外,AESTHETIC HAVENS 可以提供哪些支持? AESTHETIC HAVENS 可提供远程市场分析与地段比较、同类楼宇交易价格与租金可比数据、MCST 章程与公共设施审核、法律及税务协助联络资源,以及退出规划与买家需求洞察等全流程支持。
Q7:2026 年的利率环境对写字楼杠杆投资意味着什么? 虽然 SORA 利率从 2024 年高点有所回落,参考 7 月的企业预期调查所反映的谨慎情绪,2026 年的借贷成本仍高于 COVID 前水平。投资者应避免过度杠杆,在现金流模型中纳入利率上行 100–150 个基点的压力测试情景,并维持充足的利息覆盖倍数。

